← Alle kennisbankartikelen

Actualiteit

Wettelijke en bovenwettelijke vakantiedagen

Redactie · 7 nov. 2026
Linda Relouw
Geschreven door Linda Relouw Advocaat · Holla legal & tax
Bekijk specialistprofiel

Vakantie, oftewel de vrijstelling van de verplichting tot het verrichten van arbeid met behoud van loon. Het is niet alleen een hele fijne arbeidsvoorwaarde, het is ook een hele belangrijke. Vakantiedagen hebben namelijk een recuperatiefunctie. Dit betekent dat werknemers ieder jaar de mogelijkheid moeten hebben om bij te komen en uit te rusten van de verrichte werkzaamheden. Werkgevers moeten werknemers dus daadwerkelijk in de gelegenheid stellen om vakantiedagen op te nemen. Vanwege het belang van het kunnen opnemen van vakantiedagen zijn de afspraken hierover opgenomen in de wet. Deze afspraken zijn zelfs van dwingend recht, wat betekent dat er niet ten nadele van de werknemer van kan worden afgeweken. In de wet wordt een onderscheid gemaakt tussen wettelijke en bovenwettelijke vakantiedagen.

De wettelijke vakantiedagen zijn het minimum aantal vakantiedagen waar een werknemer recht op heeft. Deze worden berekend aan de hand van de omvang van het dienstverband van de werknemer. Zo heeft de werknemer minimaal recht op vakantiedagen van viermaal de overeengekomen arbeidsduur per week, gerekend over een jaar dienstverband. Dit wordt pro rata berekend indien het dienstverband slechts een deel van het jaar duurt. Bij een volledige werkweek van 40 uur per week heeft een werknemer, gerekend over een jaar dienstverband, dus minimaal recht op vier volle weken vakantie per jaar. Dit zijn zoals gezegd de wettelijke vakantiedagen. De bovenwettelijke vakantiedagen zijn alle vakantiedagen waar de werknemer recht op heeft naast de wettelijke vakantiedagen, Deze stijgen dus boven dit wettelijk minimum uit. Deze bovenwettelijke vakantiedagen vloeien vaak voort uit de cao, een interne bedrijfsregeling of uit de individuele arbeidsovereenkomst.

De spelregels voor de wettelijke en bovenwettelijke vakantiedagen kunnen van elkaar verschillen. Zo is er meer keuzevrijheid voor de werkgever ten aanzien van de bovenwettelijke vakantiedagen. Waar ten aanzien van de wettelijke vakantiedagen geldt dat deze altijd worden opgebouwd over de periode dat een werknemer recht heeft op loon (dus ook bij ziekte), kan de werkgever ten aanzien van de bovenwettelijke vakantiedagen bepalen dat deze niet worden opgebouwd tijdens (bijvoorbeeld) ziekte.

Ook de termijnen tot wanneer werknemers aanspraak kunnen maken op de vakantiedagen verschilt. Zo geldt ten aanzien van de wettelijke vakantiedagen dat deze vervallen zes maanden na de laatste dag van het kalenderjaar waarin de aanspraak op de wettelijke vakantiedagen is verworven. Wettelijke vakantiedagen opgebouwd in 2022, vervallen dus op 1 juli 2023. Dit is slechts anders als de werknemer (bijvoorbeeld door ziekte) niet in staat is geweest om de wettelijke vakantiedagen op te nemen. In dat laatste geval verjaren de wettelijke vakantiedagen, net als de bovenwettelijke vakantiedagen, vijf jaar na het kalenderjaar waarin de aanspraak op de vakantiedagen is verworven. De bovenwettelijke vakantiedagen gaan dus een stuk langer mee dan de wettelijke vakantiedagen. De korte vervaltermijn van de wettelijke vakantiedagen heeft te maken met de eerder genoemde recuperatiefunctie.

Tot slot zijn nog de volgende spelregels van belang ten aanzien van de vakantiedagen:

  • de werkgever is verplicht om een goede vakantieadministratie bij te houden;
  • indien de werkgever niet binnen twee weken na een schriftelijk vakantieverzoek van werknemer reageert op dit verzoek, geldt dat de vakantie vast staat voor de werknemer;
  • wettelijke vakantiedagen kunnen niet worden afgekocht tijdens het dienstverband, terwijl dit voor bovenwettelijke vakantiedagen via een schriftelijke overeenkomst, wel mogelijk is;
  • na einde dienstverband worden de nog openstaande niet genoten vakantiedagen uitgekeerd in geld. De werknemer kan vervolgens zelfs bij de nieuwe werkgever aanspraak maken op deze nog openstaande niet gebruikte vakantiedagen. Hiervoor hoeft de nieuwe werkgever dan geen loon te betalen, waardoor deze vakantie bij de nieuwe werkgever in feite wordt aangemerkt als onbetaald verlof.

Wil je meer weten over vakantiedagen? Neem dan contact op met BASE Advocaten (010 – 275 99 11).
Bijdrage van een specialist. Geen juridisch advies.

← Alle kennisbankartikelen

Actualiteit

De Wet goed verhuurderschap: zijn uw huurovereenkomsten al aangepast?

Redactie · 16 jan. 2024

Op 1 juli 2023 is de Wet goed verhuurderschap in werking getreden. Met deze nieuwe wet wordt een landelijke norm voor ‘goed verhuurderschap’ geïntroduceerd die ongewenste verhuurpraktijken moet voorkomen en tegengaan. Gemeenten krijgen bevoegdheden om actief te handhaven. Huurovereenkomsten moeten hier op worden aangepast. Zijn uw contracten en/of algemene voorwaarden al in orde? Advocaten Daniëlle de Vos of Dagmar van der Wal van Ten Holter Noordam Advocaten schreven er een interessante blog over.

Goed verhuurderschap is de nieuwe norm

Goed verhuurderschap wordt wettelijk vastgelegd. Dit betekent:

  1. verbod op iedere vorm van ongerechtvaardigd onderscheid (discriminatie);
  2. verbod op iedere vorm van intimidatie;
  3. schriftelijkheidsvereiste aangaan huurovereenkomst;
  4. maximering van de waarborgsom;
  5. informatieverstrekkingsplicht bij het aangaan van de huurovereenkomst;
  6. beperking omvang servicekosten; en
  7. verbod op dubbele bemiddelingskosten.

Deze regels gelden voor verhuurders van woonruimte (inclusief woningcorporaties), verhuurders van verblijfsruimte aan arbeidsmigranten en verhuurbemiddelaars.

We lichten elke regel hieronder toe.

Verbod op ongerechtvaardigd onderscheid (discriminatie)

Om te voorkomen dat verhuurders en verhuurbemiddelaars zich schuldig maken aan discriminatie moeten zij:

  1. een heldere en transparante selectieprocedure hanteren;
  2. objectieve selectiecriteria gebruiken en communiceren bij het openbaar aanbieden van woningen;, en
  3. de keuze voor de gekozen huurder aan de afgewezen kandidaat-huurders motiveren.

Dit houdt in dat de verhuurder en verhuurbemiddelaar in ieder geval over een werkwijze moeten beschikken die erop is gericht ongerechtvaardigd onderscheid te voorkomen. Hier moet ook uit blijken welke doeltreffende maatregelen genomen worden als het verbod geschonden wordt of dreigt te worden.

Let op: de werkwijze en bijbehorende maatregelen moeten schriftelijk worden vastgelegd en het moet voor een ieder inzichtelijk zijn (denk aan een publicatie op uw website). Is uw beleid al in orde?

Verbod op intimidatie

Voorkomen moet worden dat verhuurders en verhuurbemiddelaars dreigementen en/of fysiek of verbaal geweld (blijven) gebruiken. Hierbij kan ook worden gedacht aan het in rekening brengen van (onterecht) te hoge huurprijzen, het dreigen met het niet verlengen van een tijdelijke huurovereenkomst, het niet verstrekken van voorzieningen waar de huurder recht op heeft, het weigeren van uitvoeren van onderhoud, het zonder toestemming binnentreden van woningen, of het ten onrechte niet (volledig) terugbetalen van de waarborgsom.

Schriftelijk aangaan huurovereenkomst

Verhuurders zijn verplicht de huurovereenkomst schriftelijk vast te leggen. Hiermee wordt voorkomen dat zogenaamde ‘ontduikingsconstructies’ worden toegepast, bijvoorbeeld om onder het wettelijke huurbeschermingsregime uit te komen.

Let op: deze verplichting geldt alléén voor huurovereenkomsten die na 1 juli 2023 worden gesloten.

Maximering waarborgsom

Vanaf 1 juli 2023 mag slechts een waarborgsom van maximaal twee keer de kale aanvangshuurprijs bij huurders in rekening worden gebracht.

Daarnaast worden verhuurders verplicht de waarborgsom bij einde huurovereenkomst binnen maximaal veertien dagen terug te betalen aan de huurder. Tenzij sprake is van achterstallige huur, servicekosten, energieprestatievergoeding en/of schade aan het gehuurde die voor rekening van de huurder komt. In dat geval geldt een terugbetalingstermijn van dertig dagen. Als de verhuurder kosten met de waarborgsom verrekent, moet de huurder daar schriftelijk over worden geïnformeerd en een volledige kostenspecificatie ontvangen.

Let op: deze maximering geldt alleen voor nieuwe huurovereenkomsten die na 1 juli 2023 worden gesloten. Hogere waarborgsommen in bestaande huurovereenkomsten hoeven dus niet naar beneden te worden bijgesteld.

Informatieverstrekkingsplicht

Verhuurders zijn verplicht huurders schriftelijk te informeren over hun rechten en plichten. De inhoud van deze informatieplicht wordt uitgewerkt in de Regeling goed verhuurderschap.

Het gaat over:

  • de wettelijke rechten en plichten van de huurder ten aanzien van het gehuurde, voor zover deze niet in de huurovereenkomst zijn opgenomen;
  • de hoogte van de waarborgsom en de wijze waarop en de termijnen waarbinnen deze waarborgsom bij beëindiging van de huurovereenkomst aan de huurder wordt terugbetaald dan wel verrekend;
  • de betalingsverplichting van de huurder met betrekking tot de servicekosten, waarbij geldt dat jaarlijks een volledige kostenspecificatie aan de huurder moet worden verstrekt;
  • de contactgegevens van het meldpunt van de gemeente;
  • de contactgegevens van een contactpunt waar een huurder terecht kan in het geval van vragen of problemen die gerelateerd zijn aan het gehuurde.

Let op: voor huurovereenkomsten die gesloten zijn vóór 1 juli 2023 geldt dat de vereiste informatie uiterlijk binnen één jaar na het tijdstip van inwerkingtreding wordt verstrekt (uiterlijk 1 juli 2024). Huurders kunnen hier door middel van een brief of addendum bij de huurovereenkomst over worden geïnformeerd. Denk hier dus op tijd aan!

Beperking omvang servicekosten

Om te voorkomen dat oneigenlijk gebruik wordt gemaakt van servicekosten en het als verdienmodel wordt gebruikt, wordt de omvang ervan beperkt. Alleen de servicekosten zoals genoemd in artikel 7:259 en 7:261 van het Burgerlijk Wetboek mogen in rekening worden gebracht.

Verbod dubbele bemiddelingskosten

Voor verhuurbemiddelaars geldt dat zij geen dubbele bemiddelingskosten in rekening mogen brengen bij huurders. Dit verbod geldt op dit moment al, maar nieuw is dat gemeenten hier nu (actief) op kunnen handhaven.

Verhuurders: pas uw contracten aan!

Met de inwerkingtredingsdatum van 1 juli 2023 in zicht is het van belang dat u als verhuurder of verhuurbemiddelaar goed bent voorbereid. Pas daarom tijdig uw modelhuurovereenkomsten en/of algemene voorwaarden aan en breng een selectieprocedure voor het toewijzen van woningen en een schriftelijke werkwijze ter voorkoming van ongerechtvaardigd onderscheid in beeld. Informeer uw huidige huurders ook tijdig (uiterlijk 1 juli 2024) over de veranderingen.


Deze blog is geschreven door Daniëlle de Vos of Dagmar van der Wal en verscheen eerder op de website van Ten Holter Noordam Advocaten.

Artikel van de redactie van Wetboek+. Geen juridisch advies.

← Alle kennisbankartikelen

Arbeidsrecht

Schijnzelfstandigheid onder de loep

Advocaat arbeidsrecht · Bosselaar Strengers Legal Partners · 20 dec. 2023

De overheid wil een einde maken aan schijnzelfstandigheid. Op dit moment is de Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden in de maak. Die moet helder maken wanneer er sprake is van schijnzelfstandigheid. Wat gaat er precies veranderen? En welke cruciale stappen moeten werkgevers en zelfstandige professionals ondernemen? Je leest het in dit blog.

Vrijheid zzp’er wordt (waarschijnlijk) ingeperkt

Terwijl het demissionaire kabinet-Rutte al geruime tijd aan de zijlijn staat, zijn er achter de schermen belangrijke ontwikkelingen gaande die de vrijheid van zzp’ers mogelijk stevig inperken. Onder meer in de zorgsector, waar volgens de Kamer van Koophandel in 2022 bijna 169.000 zzp’ers actief waren, kunnen deze veranderingen ingrijpende gevolgen met zich meebrengen.

Wat is schijnzelfstandigheid?

Op 1 mei 2016 trad de Wet Deregulering Beoordeling Arbeidsrelaties (DBA) in werking, met als voornaamste doel het tegengaan van schijnzelfstandigheid. Maar wat verstaan we precies onder schijnzelfstandigheid?

Bij schijnzelfstandigheid lijkt het alsof iemand als zelfstandige opereert, terwijl in werkelijkheid sprake is van een arbeidsrelatie. Dit wordt ook wel een verkapt dienstverband genoemd.

Voordelen voor werkgever en zzp’er

Het inhuren van iemand als zelfstandige kan werkgevers diverse voordelen opleveren. De belangrijkste zijn het ontlopen van sociale premies en het vermijden van financiële risico’s bij langdurige arbeidsongeschiktheid. Daarnaast is het eenvoudiger om de werkrelatie te beëindigen, omdat een zzp’er niet dezelfde ontslagbescherming geniet als een werknemer.

Ook zzp’ers zelf kunnen profiteren van deze regeling. Ze behouden een zekere mate van vrijheid en autonomie over hun werk, en hebben de mogelijkheid om hogere tarieven te hanteren voor hun diensten. Met name in de zorg is deze constructie daarom steeds populairder geworden.

Nadelen inhuren zelfstandigen

Voor de werkgever brengt het inhuren van zzp’ers ook risico’s en uitdagingen met zich mee. Zo kan een zelfstandige vaak eenvoudiger nacht- en weekenddiensten weigeren. Het gevolg hiervan is dat de werkgever moet proberen deze diensten in te vullen met reguliere werknemers. Dan huur je toch geen zzp’ers meer in, zou je denken? Dit is echter geen optie, door het enorme personeelstekort in de zorg kunnen werkgevers niet anders.  Het demissionaire kabinet vindt deze situatie onwenselijk en heeft besloten dat er strenger moet worden gehandhaafd op schijnzelfstandigheid.

Einde handhavingsmoratorium in zicht

Vóór de invoering van de Wet DBA was het gebruikelijk dat zelfstandigen een Verklaring Arbeidsrelatie (VAR) indienden bij de Belastingdienst. Daarmee konden ze aangeven of ze als zelfstandige of als werknemer moesten worden beschouwd.

Met de komst van de Wet DBA werd deze verplichting echter gedeeltelijk overgedragen aan de opdrachtgever. Omdat de Wet DBA onvoldoende helderheid bood over de criteria voor het bepalen van een arbeidsrelatie, ontstond er veel ophef rondom deze wet. Als reactie daarop werd een zg. handhavingsmoratorium aangekondigd. Dit betekende dat de Belastingdienst niet actief op zoek zou gaan naar schijnzelfstandigheid.

Vanaf 1 januari 2025 lijkt echter een einde te komen aan dit handhavingsmoratorium. Sinds 6 oktober 2023 is de internetconsultatie gestart voor het wetsvoorstel Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden. Dit wetsvoorstel moet gaan verduidelijken wanneer sprake is van schijnzelfstandigheid.

De nieuwe criteria voor schijnzelfstandigheid

Om te bepalen of er sprake is van een verkapt dienstverband (schijnzelfstandigheid), wordt op dit moment nog gekeken naar de wettelijke criteria ‘loon’, ‘gezag’ en ‘persoonlijk werk’. Dit verandert met de komst van de Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden. Die wet wil helder krijgen of er daadwerkelijk sprake is van zelfstandigheid, of een gezagsverhouding. Vooral het criterium ‘gezag’ wordt onder de loep gelegd, aan de hand van de volgende criteria:

  1. Werkinhoudelijke aansturing
    Hier staan de volgende twee vragen centraal. Heeft de werkgever de bevoegdheid om instructies te geven over de uitvoering van de werkzaamheden? En heeft de werkgever de mogelijkheid om toezicht te houden op en – indien nodig – in te grijpen in de uitvoering van de taken.
  2. Organisatorische inbedding
    De cruciale vragen bij dit onderdeel zijn: behoren de uit te voeren werkzaamheden tot de kernactiviteiten van de organisatie? Zo ja, hebben ze een structureel karakter binnen de organisatie? En worden de werkzaamheden zij aan zij verricht met werkzaamheden die werknemers met een vergelijkbare functie uitvoeren?
  3. Eigen rekening en risico
    Bij dit criterium gaat het om de volgende vragen. Liggen de financiële risico’s en resultaten van de werkzaamheden bij de zelfstandige?  Is de zelfstandige verantwoordelijk voor zijn eigen gereedschappen, hulpmiddelen en materialen? Treedt de zelfstandige naar buiten toe op als een zelfstandig ondernemer? Ook de duur en omvang van de opdracht kunnen hierbij meegewogen worden.

Uurtarief lager dan € 32,24? Dan ben je automatisch werknemer

Naast hiervoor genoemde beoordelingscriteria komt er een nieuw artikel bij. Dit bepaalt dat als werkzaamheden worden uitgevoerd voor een tarief van minder dan € 32,24 per uur exclusief btw, er automatisch wordt vermoed dat er sprake is van een arbeidsovereenkomst.

Gevolgen voor zzp’ers in de zorg

De nieuwe wet kan vergaande gevolgen hebben voor de zelfstandigen in ons land. De kans is groot dat bijvoorbeeld verpleegkundigen die nu als zzp’er werken in de zorg in de toekomst worden aangemerkt als werknemer. Ter verduidelijking vergelijken we de nieuwe criteria met de praktijksituatie.

  • In de zorgsector is het gebruikelijk dat de opdrachtgever (bijvoorbeeld een ziekenhuis of zorginstelling) gedetailleerde instructies geeft over hoe de zorgtaken moeten worden uitgevoerd. Dit omvat zaken als patiëntenzorgprotocollen, medicatiebeheer en behandelingsrichtlijnen.
  • Ook zijn verpleegkundige diensten meestal een kernactiviteit van zorginstellingen en werken verpleegkundigen nauw samen met andere medische professionals.
  • In veel gevallen voorziet de zorginstelling de verpleegkundigen bovendien van de benodigde medische apparatuur, materialen en hulpmiddelen.
  • De verpleegkundige heeft doorgaans niet de financiële verantwoordelijkheid voor deze benodigdheden en draagt daarom niet de bijbehorende financiële risico’s.

Het mag duidelijk zijn dat een groot deel van de zzp’ers in de zorg op grond van de nieuwe criteria zal worden beschouwd als schijnzelfstandige.

Vragen of advies nodig? Neem contact op!

Heeft u vragen over deze mogelijke wetswijziging, of wil u sparren over de impact en gevolgen van deze wetswijziging binnen uw organisatie? Neem dan contact op met Sandra van Haren. Dit kan via 06 122 591 42 of per e-mail: [email protected].


Dit artikel is geschreven door mr. Sandra van Haren en verscheen eerder op de website van Bosselaar Strengers Legal Partners. 

Gastbijdrage van Sandra van Haren (Bosselaar Strengers Legal Partners). Geen juridisch advies.

Gastbijdrage
Sandra van Haren

Advocaat arbeidsrecht · Bosselaar Strengers Legal Partners

Sandra van Haren is advocaat arbeidsrecht bij Bosselaar Strengers Legal Partners in Utrecht.

Meer over Bosselaar Strengers Legal Partners →

← Alle kennisbankartikelen

Actualiteit

De bevoegdheden van de executeur-afwikkelingsbewindvoerder; de Hoge Raad heeft (niet) gesproken [UPDATE]

Redactie · 27 nov. 2023

In een eerder artikel schreef erfrechtadvocaat mr. Edith Schnackers van Advocaten Familie- & Erfrecht dat de Hoge Raad arrest zou gaan wijzen in een zaak waarin de bevoegdheden van de executeur–afwikkelingsbewindvoerder een centrale rol spelen. Zij schreef dit artikel naar aanleiding van een lezenswaardige conclusie van Procureur-Generaal M.H. Wissink (ECLI:NL:PHR:2023:691). In deze procedure waren onder andere de bevoegdheden van de executeur-afwikkelingsbewindvoerder een belangrijk onderwerp van debat. In het verlengde daarvan speelden vraagstukken omtrent de kosten van executele, alsmede de informatieplicht van de executeur. Het arrest van de Hoge Raad leek om meerdere redenen bijzonder relevant te worden voor de erfrechtpraktijk.

De Hoge Raad heeft inmiddels, op 8 september 2023, arrest gewezen (ECLI:NL:HR:2023:1166). De Hoge Raad is helaas echter niet toegekomen aan een inhoudelijke behandeling van de zaak. De Hoge Raad heeft de zaak afgedaan op artikel 81 lid 1 RO, omdat het bij de beoordeling van de klachten niet nodig was om antwoord te geven op vragen die van belang zijn voor de eenheid of de ontwikkeling van het recht. De visie van de Hoge Raad zou echter wel degelijk interessant zijn geweest voor de praktijk van de erfrecht advocaat. De erfrecht advocaat zal het voorlopig moeten doen met lagere jurisprudentie en literatuur, die deels in de uitvoerige juridische conclusie van de P-G is weergegeven, totdat de Hoge Raad alsnog spreekt.

Artikel van de redactie van Wetboek+. Geen juridisch advies.

← Alle kennisbankartikelen

Actualiteit

Financiering voor ondernemers: de rol van borgtocht en hoofdelijke aansprakelijkheid

Redactie · 27 nov. 2023

Financiers, waaronder banken, vragen bij het verstrekken van financiering aan het MKB regelmatig een borgtocht van de DGA of van zijn holding. Zo zorgen zij ervoor dat de privé persoon achter het bedrijf ook daadwerkelijk wordt betrokken bij het terugbetalen van het krediet. Een andere manier om ervoor te zorgen dat een gelieerde vennootschap zich mee verbindt voor het krediet of lening van een bank, is de hoofdelijke verbondenheid.

Bent u een ondernemer die financieringen verstrekt? In dat geval biedt een borgtocht u de persoonlijke betrokkenheid van de DGA van de vennootschap. Bent u ondernemer die door uw financier wordt gevraagd om een borgtocht of om hoofdelijkheid? Dan is van belang dat u weet wat een borgtocht is, hoe deze verschilt van hoofdelijke verbondenheid en welke verweren er tegen het uitwinnen van een borgtocht mogelijk zijn.

In dit artikel bespreekt advocaat Heleen Wessel-Krijger van Poelmann van den Broek wat een (particuliere) borgtocht is, hoe deze verschilt van een hoofdelijk medeschuldenaarschap, hoe een borg of verbondene zich het beste kan verweren en op welke verweren een schuldeiser bedacht moet zijn.

Wat is een (particuliere) borgtocht en wat zijn de kenmerken?

Een borgtocht is een overeenkomst waarbij de borg zich tegenover een schuldeiser verbindt voor de nakoming van de verplichtingen van een hoofdschuldenaar (een derde) jegens de schuldeiser.

Afhankelijk

Een borgtocht is afhankelijk van de verplichting van de hoofdschuldenaar. Komt de hoofdschuldenaar zijn verplichtingen na en betaalt hij de schuldeiser volledig, dan vervalt de borgtocht. De borg kan zich in beginsel ook beroepen op de verweren van de hoofdschuldenaar.

Een voorbeeld ter illustratie. Heeft de hoofdschuldenaar uitstel van betaling gekregen of beroept hij zich op een opschortingsrecht omdat de hoofdschuldenaar zijn afspraken niet nakomt, dan kan de borg zich hier eveneens op beroepen.

Subsidiair karakter

Een borgtocht heeft een subsidiair karakter. Dit brengt met zich dat een borg in beginsel pas gehouden is tot betaling van de schuld, als de hoofdschuldenaar zijn verplichtingen niet nakomt (en in verzuim verkeert).

Betaalt een borg voor de hoofdschuldenaar, dan heeft hij op grond van de wet een regresvordering op de hoofdschuldenaar. Zo kan hij zich verhalen voor de schuld die hij heeft betaald, maar die hem niet aangaat.

Particuliere borgtocht

Als een DGA zich in privé borg heeft gesteld en niet via zijn holding, dan kan er sprake zijn van een particuliere borgtocht. Dat is zo als bij het aangaan van de borgtocht:

  • de DGA niet handelt vanuit de ‘normale uitoefening’ van zijn beroep of bedrijf (van de NV of BV) waarvan hij bestuurder is; en
  • de DGA alleen of met medebestuurders het meerderheid van de aandelen heeft.

Voor een particuliere borg geldt een aantal beschermingsbepalingen. Volgens de wet mag in een contract niet worden afgeweken van de bepalingen. Denk aan een maximumbedrag als de hoogte van de hoofdverbintenis niet vaststaat en een schriftelijkheidsvereiste.

Wat is hoofdelijke medeschuldenaarschap?

Een partij die zich mede verbindt om de verplichtingen van een schuldenaar na te komen, wordt een medeschuldenaar. De schuldeiser kan zelf bepalen wie hij aanspreekt: de hoofdschuldenaar of de medeschuldenaar. Hij hoeft niet eerst te wachten totdat de hoofdschuldenaar in verzuim is om de medeschuldenaar aan te spreken – zoals bij een borgtocht -, maar kan zelfstandig bepalen wie hij sommeert om de openstaande schuld te voldoen.

Geen afhankelijkheid

Het afhankelijke karakter van een borgtocht speelt geen rol bij hoofdelijkheid. De schuldeiser kan over elk van zijn aanspraken/vorderingsrechten op zijn schuldenaren beschikken en deze bijvoorbeeld overdragen aan een ander.

Geen subsidiair karakter

Anders dan bij een borgtocht, is bij hoofdelijke aansprakelijkheid het subsidiaire karakter van de aanspraak niet aanwezig. De schuldeiser heeft op ieder van de hoofdelijk verbondenen een zelfstandig vorderingsrecht.

Regres

Ter zake het regresrecht heeft de medeschuldenaar alleen een aanspraak jegens zijn andere medeschuldenaren voor zover heeft meer aan de schuldeiser heeft betaald, dan zijn schuld aangaat.

Verweren

Ondanks dat een verplichting wordt omschreven als een borgtocht of als een hoofdelijke aansprakelijkheid, gaat het uiteindelijk om de daadwerkelijk kenmerken van de verplichting. Gaat de verplichting de borg/hoofdelijk aansprakelijke niet aan én stelt deze partij zich feitelijk aansprakelijk voor een ander (de hoofdschuldenaar), dan is er juridisch sprake van een borgtocht.

Informeren

In de regel moet een borg door de schuldeiser gelijktijdig worden geïnformeerd over de ingebrekestelling van de hoofdschuldenaar. Dat is anders als dit bijvoorbeeld is uitgesloten in de algemene voorwaarden van de schuldeiser/financier. De achtergrond hiervan is dat de borg de hoofdschuldenaar nog kan aansporen om aan zijn verplichtingen te voldoen.

Schriftelijke toestemming

Voor particuliere borgen gelden zwaardere eisen zoals het schriftelijkheidsvereiste en een maximumbedrag als de hoogte van de schuld niet vaststaat. Heeft de financiering ten behoeve waarvan de borgtocht wordt verstrekt, niet in de normale uitoefening van het beroep of bedrijf (of de NV of BV; zie hiervoor) plaatsgevonden, dan is er uitdrukkelijke schriftelijke toestemming van de echtgeno(o)t(e) of van de geregistreerde partner vereist. Is die toestemming er niet, dan kan de borgtocht door echtgeno(o)t(e) of geregistreerde partner worden vernietigd.

Financiers en met name banken vragen tegenwoordig eigenlijk altijd om deze schriftelijke toestemming, zelfs als er geen sprake is van een particuliere borgtocht. Zo willen zij eventuele toekomstige discussies op dit punt voorkomen.

Conclusie

Als financier is een borgtocht of hoofdelijke verbondenheid van de persoon achter het gefinancierde bedrijf een persoonlijke zekerheid. Die maakt dat de betrokkene zijn uiterste best zal doen om de lening of het krediet terug te betalen. Immers, een privé persoon wil zoveel mogelijk voorkomen dat hij privé aansprakelijk wordt voor de schuld van zijn onderneming.

Als borg of hoofdelijke verbondene is het raadzaam om goed na te gaan of een borgtocht of hoofdelijke aansprakelijkheid echt vereist is en of er geen andere zakelijke zekerheden zijn, zoals een hypotheek- of pandrecht, die de financier voldoende zekerheid bieden voor de terugbetaling van het uitgeleende bedrag.


Dit artikel is geschreven door advocaat Heleen Wessel-Krijger en verscheen eerder op de website van Poelmann van den Broek.

Artikel van de redactie van Wetboek+. Geen juridisch advies.

← Alle kennisbankartikelen

Actualiteit

De bevoegdheden van de executeur- afwikkelingsbewindvoerder; de Hoge Raad gaat spreken

Redactie · 21 nov. 2023

De Hoge Raad zal arrest gaan wijzen in een zaak waarin de bevoegdheden van de executeur-afwikkelingsbewindvoerder een centrale rol spelen. De lezenswaardige conclusie van Procureur-Generaal M.H. Wissink verscheen op 9 juni 2023 (ECLI:NL:PHR:2023:691). Het arrest belooft om meerdere redenen bijzonder relevant te worden voor de erfrechtpraktijk. Wij komen daar dan ook zeker bij u op terug. Eén van de onderwerpen in debat betreft de bevoegdheden van de executeur-afwikkelingsbewindvoerder. In de praktijk van de erfrechtadvocaat ontstaan steeds vaker discussies over de bevoegdheden van de executeur-afwikkelingsbewindvoerder, met name omdat testamenten op dit punt onduidelijk zijn of voor (meerdere) uitleg vatbaar zijn. Erfrechtadvocaat mr. Edith Schnackers van Advocaten Familie- & Erfrecht schreef er een blog over.

Bevoegdheden executeur

Een erflater kan in een testament één of meer executeurs aanwijzen (vroeger werd de executeur executeur-testamentair genoemd). In de wet zijn de benoeming, de taken en de bevoegdheden van de executeur geregeld. Op grond van artikel 4:144 lid 1 BW heeft de executeur, onverminderd de testamentaire lasten die de erflater aan hem mocht opleggen, de taak de goederen van de nalatenschap te beheren en de schulden van de nalatenschap te voldoen, tenzij anders in het testament is bepaald.

In het testament kunnen de bevoegdheden van de executeur door de erflater worden beperkt. Zo kan de erflater er voor kiezen om de executeur alleen tot taak te geven om de uitvaart te regelen. De erflater kan de bevoegdheden van de executeur ook uitbreiden in het testament, maar dat kan alleen voor zover de wet daarin voorziet. Een uitbreiding van de bevoegdheden van de executeur die regelmatig in testamenten wordt opgenomen, houdt verband met het te gelde maken (verkopen) van goederen van de nalatenschap. De executeur is daartoe op grond van de wet bevoegd, indien het te gelde maken nodig is voor voldoening van de opeisbare schulden van de nalatenschap. Op grond van de wet moet de executeur vervolgens zo veel mogelijk in overleg treden met de erfgenamen over de wijze van te gelde making van goederen. In het testament kan de erflater de bevoegdheid van de executeur echter uitbreiden en bepalen dat de executeur zonder overleg met en toestemming van de erfgenamen goederen mag verkopen om de schulden van de nalatenschap te voldoen. Als de wet niet in de mogelijkheid tot uitbreiding van de taken en bevoegdheden van de executeur voorziet, is deze uitbreiding binnen het kader van de executele niet mogelijk. De bevoegdheid tot verdeling kan op grond van de wet bijvoorbeeld niet aan de executeur worden verleend bij testament.

Combinatie van executele en afwikkelingsbewind in testament

De benoeming van een executeur gaat steeds vaker gepaard met het instellen van een afwikkelingsbewind. Het begrip afwikkelingsbewind wordt als zodanig niet in de wet genoemd. Het afwikkelingsbewind is een vorm van testamentair bewind. Naast de benoeming van een persoon tot executeur wordt er bij een afwikkelingsbewind door de erflater in het testament een bewind ingesteld en een afwikkelingsbewindvoerder benoemd. Vaak zijn de executeur en de afwikkelingsbewindvoerder dezelfde persoon, maar dat hoeft niet.

Verschillen executele en afwikkelingsbewind

Er bestaan belangrijke verschillen tussen executele en afwikkelingsbewind. De PG merkt in zijn conclusie op dat een belangrijk verschil is, dat een bewind een verband is dat op bepaalde goederen van de nalatenschap ligt, onafhankelijk van de persoon die tot bewindvoerder wordt benoemd. Daarin verschillen het bewind en de executele van elkaar. De PG vat dat treffend samen: “Zonder executeur is er geen executele, maar bewind bestaat ook als een bewindvoerder ontbreekt.”

Een ander wezenlijk verschil betreft de mogelijkheid tot invulling van de bevoegdheden van de executeur en de afwikkelingsbewindvoerder. Bij de executeur kunnen de bevoegdheden alleen worden uitgebreid, voor zover de wet daarvoor ruimte biedt. Bij een bewind is de erflater op grond van artikel 4:171 BW in hoge mate vrij in het bepalen van de bevoegdheden van de bewindvoerder. De erflater mag in het testament zelfs de bevoegdheid geven aan de bewindvoerder om de nalatenschap te verdelen. Die bevoegdheid kan niet aan de executeur worden toegekend.

Bevoegdheden executeur-afwikkelingsbewindvoerder

Als een erflater in zijn testament een executeur benoemt en een bewind instelt, kan hij buiten de grenzen van de executele bevoegdheden aan de afwikkelingsbewindvoerder toekennen. Het is niet verstandig dat de erflater enkel in het testament bepaalt dat de bewindvoerder de nalatenschap mag afwikkelen. Wat onder afwikkelen moet worden verstaan, is namelijk geen vaststaand gegeven. De Hoge Raad oordeelde op 6 september 2013 (ECLI:NL:HR:2013:BY5241) dat het woord “afwikkeling” geen specifieke juridische betekenis heeft, maar er toe dient de feitelijke afwikkeling van een nalatenschap aan te duiden. Afwikkeling kan zowel zien op de fase van vereffening, als op de verdeling. Er is dus geen vastomlijnd takenpakket van de executeur-afwikkelingsbewindvoerder. De taken en bevoegdheden zijn afhankelijk van de tekst en waar nodig de uitleg van het testament. Om geen enkel misverstand te laten ontstaan over de vraag of de afwikkelingsbewindvoerder ook bevoegd is om de nalatenschap te verdelen, is het verstandig dat de erflater dit expliciet in zijn testament bepaalt. In de testamenten die nu worden opgemaakt, is dat meestal duidelijk geregeld, maar in wat oudere testamenten is dat niet het geval. En dat leidt in de praktijk van de erfrechtadvocaat regelmatig tot discussies.

Is er sprake van een afwikkelingsbewindvoerder?

In de casus waarover de Hoge Raad moet gaan oordelen, bestaat er onduidelijkheid over de vraag of er een afwikkelingsbewind is ingesteld. In de tekst van het testament wordt met geen enkel woord over een afwikkelingsbewind of een bewind gerept. Wel is er een executeur benoemd en staat bij de bevoegdheden van de executeur vermeld dat de executeur bevoegd is ‘de nalatenschap in staat van verdeling te brengen en te verdelen’. Die bevoegdheid kan echter niet aan de executeur worden toegekend, zoals hiervoor uiteengezet. Betekent dit dat de erflater dan toch een afwikkelingsbewind heeft ingesteld, zonder met enig woord over een bewind te spreken?

Of in een testament een executeur en/of afwikkelingsbewindvoerder is benoemd, is een vraag die moet worden beantwoord middels uitleg van het testament. In het algemeen geldt volgens de PG bij de uitleg van testamenten dat een zorgvuldige vaststelling van de bedoeling van de erflater op de eerste plaats staat. De PG constateert dat een vergelijkbare kwestie – waarin bevoegdheden aan de executele regeling zijn toegevoegd, die niet in de executele maar wel in het bewind passen – al in de parlementaire geschiedenis is besproken. De regering heeft toen de conclusie getrokken, dat het materiele gezichtspunt moet prevaleren. Al is de benaming foutief in het testament, de wens van de erflater inzake de duur en bevoegdheden is beslissend. Als deze laatste stroken met de regeling van het bewind, dan is er wezenlijk ook sprake van een bewind.

Het hof had geoordeeld dat het ontbreken van het begrip afwikkelingsbewindvoerder (of bewind) in het testament er niet aan in de weg staat dat het testament aldus moet worden gelezen dat erflater de benoeming tot afwikkelingsbewindvoerder heeft bedoeld. De PG oordeelt dat de klachten daarover niet tot cassatie kunnen leiden. Deels is dit oordeel al gebaseerd op formele redenen, maar de PG merkt tevens ten overvloede op dat het enkele gegeven dat het testament niet de term bewind bevat, op zichzelf niet in de weg hoeft te staan aan de conclusie dat een executele én afwikkelingsbewind worden ingesteld.

Mag de executeur dan überhaupt niets doen met verdelen?

In de casus waarover de Hoge Raad gaat oordelen, speelt nog een interessante vraag: mag de executeur wel voorbereidende handelingen treffen om tot een verdeling te komen? De PG maakt een onderscheid tussen de begrippen ‘verdelen’, ‘in staat van verdeling brengen’ en ‘verdelingsrijp’ maken.

De verdeling is iedere rechtshandeling waaraan alle deelgenoten meewerken en op grond waarvan een of meer van hen een of meer goederen van de nalatenschap met uitsluiting van de anderen krijgt. Kort gezegd, is de verdeling de rechtshandeling waarbij de deelgenoten vaststellen wat aan ieder toekomt. De executeur is niet bevoegd om te verdelen. De verdeling van de verkoopopbrengst van een tot de nalatenschap behorend goed, kan volgens de PG worden aangemerkt als een verdeling, waartoe de executeur niet bevoegd is.

De verkoop van dat goed door de erfgenamen met het oog op de verdeling van de opbrengst daarvan, kan worden aangemerkt als een handeling die ertoe strekt de nalatenschap in staat van verdeling te brengen. Het in staat van verdeling brengen, is geen wettelijk begrip. Het zijn volgens de PG handelingen ter voorbereiding op de verdeling, in het bijzonder het te gelde maken van goederen om de opbrengst te verdelen. Een executeur mag goederen echter slechts te gelde maken voor de voldoening van de opeisbare schulden van de nalatenschap. Een verkoop met het oog op een verdeling van de opbrengst behoort volgens de PG dus niet tot de bevoegdheden van de executeur. De PG concludeert dan ook dat de executeur de nalatenschap niet in staat van verdeling mag brengen.

De PG onderscheidt van het ‘in staat van verdeling brengen’ handelingen om de nalatenschap verdelingsrijp te maken en die zien op de voorbereiding op de verdeling. Veel handelingen van de executeur zullen in zekere zin kunnen worden gezien als voorbereidingen tot de verdeling. Zolang de executeur niet verdeelt of in staat van verdeling brengt, is hij volgens de PG bezig met verdelingsrijp maken en daartoe in het kader van zijn beheerstaak bevoegd. Concreet betekent dit in deze zaak volgens de PG dat de voorbereidingen die de executeur had getroffen voor de verkoop van een vakantiewoning binnen het beheer van de executeur vielen. Deze werkzaamheden zagen op het verdelingsrijp maken van de nalatenschap. Daartoe was de executeur volgens de PG ook zonder het afwikkelingsbewind bevoegd.

Relevantie voor de praktijk van de erfrechtadvocaat

Of de Hoge Raad het onderscheid tussen verdelen, in staat van verdeling brengen en verdelingsrijp maken ook zal hanteren ten aanzien van de bevoegdheden van de executeur, horen we binnenkort. Het arrest belooft nog meer interessante onderwerpen te behandelen voor de praktijk van de erfrechtadvocaat.

Artikel van de redactie van Wetboek+. Geen juridisch advies.

← Alle kennisbankartikelen

Actualiteit

Gebruikt u (bijna) dezelfde naam als een ander merk? Pas op!

Redactie · 17 nov. 2023

’s Werelds grootste bierbrouwer AB InBev heeft een kleine Franse hobbybrouwer dringend verzocht de naam van zijn zelf geproduceerde bier te veranderen. AB InBev is producent van vele bekende biermerken, waaronder het merk ‘Leffe’. Sinds enkele maanden is de Franse hobbybrouwer de trotse producent van zijn eigen bier genaamd ‘Leff’. Twee maanden geleden heeft de Franse hobbybrouwer het merk Leff bij het Franse Instituut voor het Intellectueel Eigendom gedeponeerd. Volgens AB InBev lijkt de naam van het hobbybier echter te veel op haar biermerk Leffe en kan dit tot verwarring bij en misleiding van de consument leiden. Wat is hiervan het gevolg en wat staat deze eigenzinnige Franse bierbrouwer te wachten? Advocaat Michael de Jong van Spectrum Advocaten schreef er een blog over.

Deponering en inschrijving van een merk

Ab InBev kan de Franse hobbybrouwer verzoeken de naam van zijn bier te veranderen, omdat zij merkhouder is van het merk ‘Leffe’. Een merk geniet bescherming zodra het in het nationale en/of Europese merkenregister is ingeschreven. Voordat een merk wordt ingeschreven, moet het worden gedeponeerd. Een merk wordt in een bepaalde klasse gedeponeerd. Zo heeft Ab InBev bijvoorbeeld het merk ‘Leffe’ ingeschreven voor klasse 32, waar bieren onder vallen. Daarna toetst het nationale of Europese instituut voor het Intellectueel Eigendomsrecht of het gedeponeerde merk aan een aantal voorwaarden voldoet. Is dat het geval, dan wordt het merk ingeschreven. Dit brengt met zich mee dat de merkhouder het alleenrecht heeft het betreffende merk te gebruiken.

Rechten van een merkhouder

Op grond van Europese- en Nederlandse wetgeving heeft een merkhouder verschillende rechten. Zo kan een merkhouder iedere derde die niet de toestemming van de merkhouder heeft gekregen, het gebruik van een teken verhinderen, wanneer dit teken:

  • gelijk is aan het ingeschreven merk en in het economisch verkeer wordt gebruikt voor dezelfde waren of diensten als waarvoor het merk is ingeschreven;
  • gelijk is aan of overeenstemt met het merk en in het economisch verkeer gebruikt wordt voor dezelfde of soortgelijke waren of diensten, indien daardoor bij het publiek gevaar voor verwarring bestaat;
  • gelijk is aan of overeenstemt met het merk, ongeacht of dat wordt gebruikt voor gelijke of soortgelijke waren of diensten, indien door het gebruik, zonder geldige reden, van het teken ongerechtvaardigd voordeel wordt getrokken uit of afbreuk wordt gedaan aan het onderscheidend vermogen of de reputatie van het merk;
  • niet wordt gebruikt voor de onderscheiding van waren of diensten, maar door het gebruik, zonder geldige reden, ongerechtvaardigd voordeel wordt getrokken uit of afbreuk wordt gedaan aan het onderscheidend vermogen of de reputatie van het merk.

Indien het teken van een derde onder één van de hiervoor omschreven categorieën valt, dan maakt het teken inbreuk op het merk van de merkhouder. In dat geval kan de merkhouder onder andere deze derde verbieden het teken te gebruiken op de verpakking van een product, het verkopen of op voorraad hebben van goederen waarop het teken staat en het gebruik van het teken als handels- of bedrijfsnaam of een deel daarvan.

Mogelijke vorderingen bij inbreuk op de rechten van een merkhouder

Gebruikt een derde toch een teken dat inbreuk maakt op de rechten van een merkhouder, dan kan de merkhouder diverse vorderingen tegen de inbreukmaker instellen, zoals:

  • een vergoeding voor elke schade die de merkhouder door de inbreuk lijdt, zoals winstderving, reputatieschade, enzovoorts;
  • afdracht van de door de inbreukmaker gemaakte winst;
  • afleggen van rekening en verantwoording door de inbreukmaker, zodat de merkhouder zelf de door de inbreukmaker gemaakte winst kan vaststellen;
  • afgifte van de goederen die een inbreuk maken op de merkenrechten van de merkhouder en, in passende gevallen, afgifte van de materialen en werktuigen die voornamelijk voor de productie van de inbreukmakende goederen zijn gebruikt;
  • het op kosten van de inbreukmaker uit de handel nemen en vernietigen van de inbreukmakende goederen;

Deze vorderingen moeten in een gerechtelijke procedure tegen de inbreukmaker worden ingesteld. Anders dan in andere procedures, geldt bij een procedure wegens merkinbreuk dat de verliezende partij kan worden veroordeeld tot vergoeding van de volledige proceskosten van de winnende partij. Hiervoor zijn vaste tarieven opgesteld en deze vergoeding kan oplopen tot een bedrag van € 25.000,-. Een inbreuk op het merkenrecht van een ander kan zodoende grote financiële gevolgen hebben.

Vervolg kwestie Leff(e)

En hoe gaat het nu verder met de kwestie tussen Ab InBev en de Franse hobbybrouwer? Ab InBev heeft de voorkeur uitgesproken de kwestie zonder juridische procedure op te willen lossen. Zij wacht nu op de evaluatie van haar bezwaar tegen het depot bij het Franse Instituut voor het Intellectueel Eigendom, dat zich nu over de deponering zal buigen. Ab InBev heeft als eerst het merk ‘Leffe’ geregistreerd en heeft daarmee de oudste rechten. Het instituut zal dan ook beoordelen of het nieuw gedeponeerde merk inbreuk op de merkenrechten van Ab InBev maakt.

Beide merken zijn voor de categorie ‘bier’ geregistreerd en ook de schrijfwijze van het woord ‘Leff(e)’ – namelijk op gotische wijze – is bijna identiek. Bovendien is de uitspraak van beide woorden in de Franse taal identiek. Er is dan al snel sprake van verwarringsgevaar en daarmee inbreuk. Mijn verwachting is dan ook dat de Franse hobbybrouwer aan het kortste eind zal trekken en de inschrijving van het merk ‘Leff’ zal worden geweigerd. Blijft de bierbrouwer dan toch de naam gebruiken, dan vermoed ik dat het niet bij een dringend verzoek van Ab InBev zal blijven.

Hebt u advies nodig?

Gebruikt een derde een teken dat erg veel op uw ingeschreven merk lijkt? Of wordt u aangesproken wegens een mogelijke inbreuk op het merkenrecht van een ander? Neem dan contact met ons op. Spectrum Advocaten heeft veel ervaring op het gebied van intellectueel eigendom en staat u graag met raad en daad bij. Contact opnemen kan via het telefoonnummer 023 – 517 33 77 of via [email protected].

Artikel van de redactie van Wetboek+. Geen juridisch advies.

← Alle kennisbankartikelen

Bestuurdersaansprakelijkheid

Deponeren jaarrekening en bestuurdersaansprakelijkheid

Advocaat insolventierecht · La Gro Geelkerken · 2 nov. 2023

De curator is van oudsher belast met de vereffening van de boedel. Onder invloed van nieuwe wetgeving is zijn taak verder uitgebreid met de bestrijding van faillissementsfraude. Maar het zijn niet alleen ‘fraudeurs’ die door een curator het vuur aan de schenen kunnen worden gelegd; een te laat gedeponeerde jaarrekening kan al op aandacht van de curator rekenen en bestuurdersaansprakelijkheid voor de faillissementsschulden dichterbij brengen. Advocaat Pieter Frölich van La Gro Geelkerken schreef een interessante blog waarin hij de regels voor het deponeren van jaarrekeningen van de BV behandelt. 

De risico’s van te laat deponeren 

Het gevaar van het te laat deponeren van jaarrekeningen is bestuurdersaansprakelijkheid bij een onverhoopt faillissement, waarbij de bestuurder op grond van wettelijke bewijsvermoedens van kennelijk onbehoorlijk bestuur in een lastige bewijspositie terechtkomt. In het zwartste scenario kan hij worden veroordeeld tot betaling van ‘het faillissementstekort’, oftewel de faillissementsschulden (voor zover die door de curator niet kunnen worden voldaan). Dit kan in de papieren lopen en behelst naast de onvoldaan gebleven faillissementsschuldeisers ook de door de curator gemaakte faillissementskosten (waaronder salaris curator).  

Een ander risico dat het te laat deponeren van de jaarrekening met zich mee brengt en voor de volledigheid moet worden genoemd is dat schending van de deponeringsverplichting een economisch delict oplevert op grond van de Wet op de economische delicten (WED). Opsporingsambtenaren van de Belastingdienst/Bureau Economische Handhaving zijn belast met de opsporing van dit strafbare feit. Overigens is de algemene indruk dat handhaving op dit punt geen prioriteit heeft.  

Deponeren is een taak van het bestuur

Het tijdig deponeren van jaarrekeningen is een taak en verantwoordelijkheid van het bestuur. Het bestuur riskeert dus aansprakelijkheid als er daarbij iets misgaat. De jaarrekening wordt opgesteld door het bestuur en vervolgens vastgesteld door de algemene vergadering. Daarnaast is het bestuur belast met het openbaar maken ofwel deponeren van de jaarrekening bij de kamer van koophandel.  

Het bestuur kan zich niet verschuilen achter eventueel verzuim van de algemene vergadering om de jaarrekening vast te stellen en dient desnoods de niet-vastgestelde jaarrekeningen te deponeren. Het bestuur blijf dus ook bij een niet-coöperatieve algemene vergadering in staat en verplicht de (al dan niet vastgestelde) jaarrekening te openbaren.  De vraag óf gedeponeerd is kan eenvoudig feitelijk worden geverifieerd door raadpleging van het handelsregister.  

De jaarlijkse deponeringsplicht kan worden opgedeeld in een drietal stappen: opstellen, vaststellen en openbaar maken (deponeren).  Overigens kunnen de Corporate Governance Code en Europeesrechtelijke regelingen nadere regels bevatten, indien van toepassing. 

Stap 1/3: opstellen van de jaarrekening 

De jaarrekening bestaat uit de balans en de winst- en verliesrekening. Binnen 5 maanden na afloop van het boekjaar van een BV dient het bestuur de jaarrekening op te maken en ter inzage voor te leggen aan de algemene vergadering. De algemene vergadering kan het bestuur hiervoor eenmalig uitstel verlenen van maximaal 5 maanden. De jaarrekening dient dus uiterlijk 10 (5+5) maanden na afloop van het boekjaar door het bestuur te zijn opgemaakt. De jaarrekening dient te worden ondertekend door de bestuurders en eventuele commissarissen. Als een handtekening ontbreekt dan dient daarvan melding te worden gemaakt onder opgave van redenen. 

Voor de vraag of tijdig aan de publicatieplicht is voldaan, is volgens vaste rechtspraak het uitblijven van een besluit tot verlenging van de termijn voor het opmaken van de jaarrekening niet relevant. Met ander woorden, er wordt van uitgegaan dat sprake is van een verlengingsbesluit (ook als dat besluit in feite ontbreekt). De reden is dat crediteuren alleen belang hebben bij het feit dat niet later wordt gepubliceerd dan het uiterste tijdstip dat in geval van verlenging van de termijn voor het opmaken van de jaarrekening geldt (en een al dan niet correcte verlenging is voor de BV in zoverre een louter interne kwestie).  

Stap 2/3: vaststellen van de jaarrekening 

Na de termijn van maximaal 10 maanden voor het opstellen van de jaarrekening, dient de algemene vergadering de jaarrekening vast te stellen. De wet geeft hiervoor geen expliciete termijn. Indirect geldt echter een termijn van 2 maanden, omdat de wet voorschrijft dat het bestuur onverwijld de jaarrekening openbaar dient te maken als de jaarrekening niet binnen 2 maanden na afloop van de voor het opmaken door het bestuur voorgeschreven termijn (van maximaal 10 maanden) is vastgesteld door de algemene vergadering. 

Bij wijze van uitzondering bepaalt de wet dat als alle aandeelhouders ook bestuurder van de BV zijn, de ondertekening van de jaarrekening door het bestuur tevens leidt tot (onmiddellijke) vaststelling van de jaarrekening. In dat geval geldt er dus geen aparte termijn van 2 maanden voor het vaststellen van de jaarrekening. Dit leidt er dan toe dat de vennootschap de jaarrekening dient te deponeren binnen 10 maanden en 8 dagen na afloop van het boekjaar, tenzij de statuten hiervan afwijken. Verdedigbaar is dat ook in dat geval pas aansprakelijkheid ontstaat nadat de algemene termijn van 12 maanden is verstreken, maar niet iedereen is het daarover eens. Overigens kunnen risico’s in dit verband worden uitgesloten door de vervroegde openbaarmakingsplicht in de statuten weg te schrijven.  

Stap 3/3: openbaar maken van de jaarrekening (deponeren) 

De jaarrekening dient binnen 8 dagen na de vaststelling te worden gedeponeerd en in elk geval uiterlijk 12 maanden na afloop van het desbetreffende boekjaar. Daarbij wordt aangeknoopt bij het moment van aanbieden aan het handelsregister.  

Samenvatting  

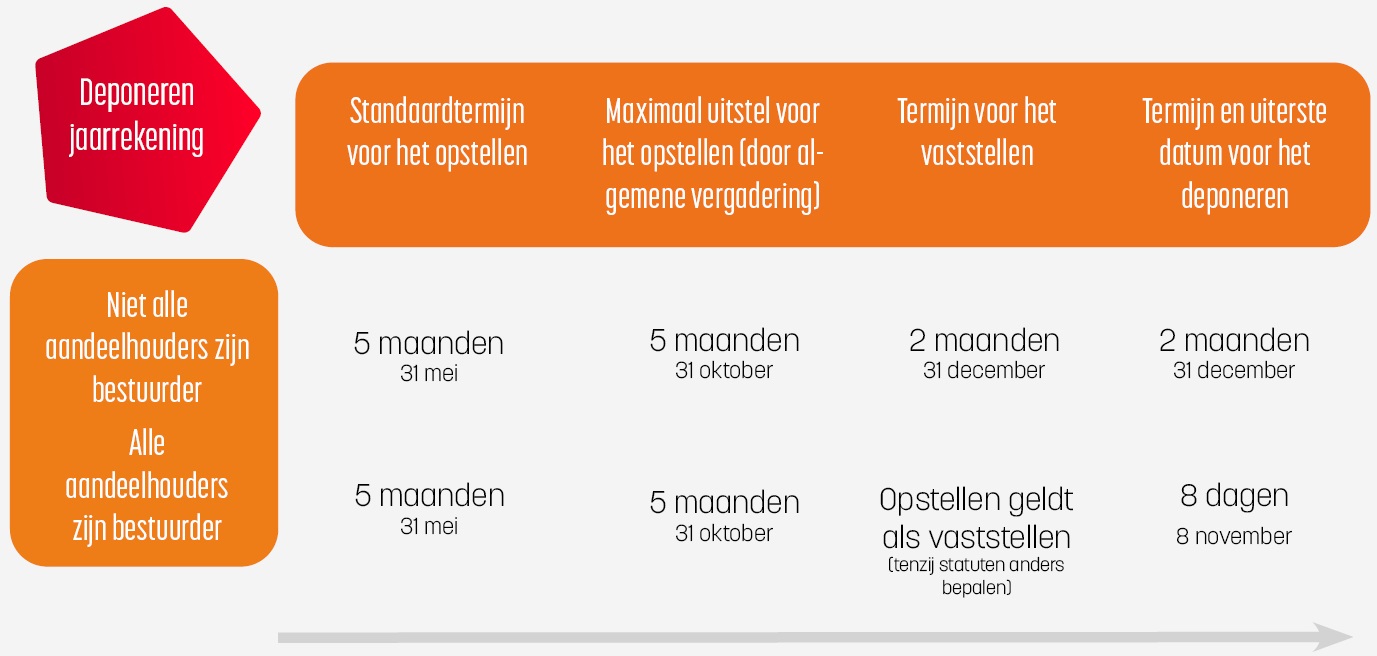
Voor de volledigheid volgt hier een versimpelde weergave van hoe het publiceren van jaarrekeningen in zijn werk gaat bij een BV die haar boekjaar gelijk heeft gesteld aan een kalenderjaar.  

Deponeren jaarrekening en bestuurdersaansprakelijkheid

Zoals hiervoor al opgemerkt, geldt op grond van vaste rechtspraak dat bovenstaande harde regels enigszins worden verzacht. Zo is voor de aansprakelijkheidsvraag niet relevant of er een besluit tot verlenging van de termijn voor het opmaken van de jaarrekening is genomen. Ook zonder zo’n besluit is publicatie binnen twaalf maanden na afloop van het boekjaar steeds op tijd. Daarnaast is verdedigbaar dat 8 november nog geen externe, fatale termijn is en publicatie vóór 31 december steeds op tijd is; ook als alle aandeelhouders ook bestuurder zijn. 

Escapes? 

Als er niet op tijd gedeponeerd is dan staat bestuurdersaansprakelijkheid nog niet per se vast. Zo levert publicatie ‘enkele dagen’ ná 31 december doorgaans een onbelangrijk verzuim op dat verschoonbaar is. Overigens wordt daarbij weleens – onterecht – als vuistregel een marge van 14 dagen aangehouden, terwijl van een harde grens, uitgedrukt in een bepaald aantal dagen, eigenlijk geen sprake is. Of al dan niet sprake is van een onbelangrijk te late deponering van de jaarrekening hangt namelijk niet alleen af van de duur van de overschrijding maar van alle omstandigheden van het geval, in het bijzonder de redenen voor de overschrijding. Aan die omstandigheden moeten hogere eisen worden gesteld naarmate de termijnoverschrijding langer is en vice versa (geen hoge eisen bij geringe termijnoverschrijding).  

Ook omstandigheden die tot de risicosfeer van het bestuur behoren kunnen soms een excuseerbaar, te late deponering van de jaarrekening opleveren. Zo volgt uit de zaak Apeldoornse Asbestsanering (HR 12 juli 2013, ECLI:NL:HR:2013:BZ7189) dat bij overschrijding van de deponeer termijn met 28 dagen nog sprake kan zijn van een onbelangrijk verzuim en daarom geen bestuurdersaansprakelijkheid in een geval waarin een misverstand bestond over wie de jaarrekening zou deponeren: bestuurder of accountant. In deze zaak was de jaarrekening op zichzelf tijdig vastgesteld en stond vast dat de tardieve publicatie een gevolg was van het feit dat de jaarrekening voorheen altijd door de accountant werd gedeponeerd en dat dit voor het boekjaar in kwestie voor het eerst aan de cliënt zelf was overgelaten. De bestuurder had dit niet begrepen en had door zijn dyslexie ook gemist dat hij de jaarrekening al op zijn huisadres had ontvangen, ter deponering. Door dit misverstand was de jaarrekening bij een lopende verhuizing bij hem thuis in een verhuisdoos beland in plaats van op tijd aan het handelsregister aangeboden. Dit verzuim zorgde niet voor bestuurdersaansprakelijkheid door de verschoonbare omstandigheden. 

Een andere escape die voor de volledigheid moet worden genoemd is de ontheffing die door de minister van Economische Zaken en Klimaat kan worden verleend voor het opmaken, voorleggen en vaststellen van de jaarrekening. Maar die ontheffing voor het deponeren van de jaarrekening is alleen in uitzonderingsgevallen en bij ‘gewichtige redenen’ aan de orde. Voor ontheffing is doorgaans noodzakelijk dat het voor het bestuur in kwestie in ’technische zin’ onmogelijk is om het jaarrekeningenrecht te volgen, doordat de onderliggende stukken voor het opmaken van de jaarrekening niet beschikbaar zijn voor de bestuurders van de onderneming. Concreet moet daarbij met name gedacht worden aan bijvoorbeeld:  

  1. Faillissement van de rechtspersoon. Bij faillissement is het feitelijke beheer van de boedel (en de bedrijfsadministratie) in handen van de curator. Lopende publicatieverplichtingen blijven ondanks een faillissement in beginsel bestaan en als nakoming daarvan door tussenkomst van de curator feitelijk onmogelijk of overbodig is, is ontheffing mogelijk. 
  2. Gevallen van overmacht. Er is sprake van overmacht als het niet mogelijk is om (tijdig) aan de verplichting tot het opmaken, voorleggen en vaststellen van de jaarrekening te voldoen. Dit kan bijvoorbeeld aan de orde zijn bij brand of diefstal, als daardoor financiële stukken feitelijk niet voor handen zijn, of bij inbeslagname van relevante stukken door de belastingdienst/FIOD of justitie. 

Nadrukkelijk geen escape is mogelijk op basis het argument dat er geen reëel belang bestaat bij openbaarmaking van de jaarrekening, omdat de vennootschap geen of weinig activiteiten verricht en/of geen of weinig relaties (meer) heeft. Ook in die gevallen blijft het openbaar maken van de jaarrekening onverminderd verplicht.  

Tijdelijke versoepeling vanwege COVID-19 

Een bijzondere – en naar mag worden aangenomen tijdelijke – escape van de bestuurdersaansprakelijkheid wordt geboden door de Tijdelijke wet COVID-19 Justitie en Veiligheid. De wet bepaalt (in art. 22) dat een verzuim om over het meest recente afgesloten boekjaar tijdig te deponeren niet in aanmerking wordt genomen als dit verzuim te wijten is aan de gevolgen van de uitbraak van COVID-19. Dit kan bijvoorbeeld het geval zijn als de bestuurder aan COVID-19 leed en daardoor de jaarrekening niet heeft kunnen opstellen. Dit wordt veelal zo uitgelegd dat het bestuur voor elke verslaggevingsperiode maximaal één boekjaar in verzuim mag zijn. Dus, als de jaarrekening over bijvoorbeeld 2020 niet kon worden opgesteld ten gevolge van de pandemie dan gaat bestuurdersaansprakelijkheid pas spelen als de jaarrekening over 2020 pas ná31 december 2022 wordt gedeponeerd.  

Overigens voorziet deze tijdelijk wet wel in uitstel voor het publiceren van de jaarrekening, maar niet voor het opmaken van de jaarrekening.  

Ter afsluiting 

De regels rondom het opmaken, vaststellen en deponeren van jaarrekeningen vormen op het eerste gezicht een wet van Meden en Perzen, met heldere taken en stipte termijnen. In de praktijk zijn onvolkomenheden bij het openbaar maken van jaarrekeningen niet altijd direct fataal als deze op de juiste manier worden gemanaged.   

Daar komt bij dat een discussie met de curator over een al dan niet geschonden publicatieverplichting als hefboom kan werken voor de totale bestuurdersaansprakelijkheidsdiscussie, via het daaraan gekoppelde wettelijke bewijsvermoeden van kennelijk onbehoorlijk bestuur. Want een curator die het bestuur aansprakelijk stelt ‘voor het tekort’ baseert zijn case vaak in belangrijke mate ook op dergelijke bewijsvermoedens. Goed advies op dit punt kan daarom een groot verschil maken.  

Advocaten van LGGA worden regelmatig zelf aangesteld als curator of bewindvoerder in surseance. Dus spreken wij de taal die de curator verstaat. Voor vragen kunt u contact opnemen met Pieter Frölich of een andere specialist op het gebied van insolventie.

Gastbijdrage van Pieter Frölich (La Gro Geelkerken). Geen juridisch advies.

Gastbijdrage
Pieter Frölich

Advocaat insolventierecht · La Gro Geelkerken

Pieter Frölich is advocaat bij La Gro Geelkerken en richt zich op insolventie, financiering en zekerheden; hij treedt regelmatig op als curator of bewindvoerder.

Meer over La Gro Geelkerken →

← Alle kennisbankartikelen

Aansprakelijkheidsrecht

De aansprakelijkheid van de belastingadviseur

Advocaat & partner · Van Diepen Van der Kroef Advocaten, Amsterdam · 2 sep. 2023

Waar gehakt wordt, vallen spaanders. De advocaten van Van Diepen Van der Kroef te Amsterdam kunnen dat onderschrijven. Op dagelijkse basis behandelen zij zaken met betrekking tot beroepsfouten, en staan zij professionals en gedupeerden bij in aansprakelijkheidskwesties. De gedupeerde zet doorgaans in op een schadevergoeding of zoekt genoegdoening bij de tuchtrechter. De professional op zijn beurt hoeft ook niet stil te zitten terwijl hij geschoren wordt, en dat is beslist ook onverstandig. De professional doet er evenzogoed verstandig aan om juridische bijstand in te roepen.

In een reeks van artikelen gaan ze in op de onderscheiden aansprakelijkheidsnormen voor specifieke professionals. Eerder kwamen al de makelaar en de accountant aan bod. In dit derde artikel staat het handelen van de belastingadviseur centraal. Welke gedragsvoorschriften normeren het handelen van de belastingadviseur, en waar moet een gedupeerde naartoe om zijn recht te halen?

Soorten zaken

De belastingadviseur of fiscalist heeft een stoffig imago, maar het werkgebied van de belastingadviseur gaat verder dan alleen het indienen van de belastingaangifte. Een belastingadviseur is in de praktijk veelal ook de spil in complexe en internationale vermogenstransacties. In zoverre komt de belastingadviseur in alle ‘soorten en maten’. Je vindt de belastingadviseur in het dorp op de hoek, maar ook in de chique kantoorgebouwen van de zogenoemde “big four”. We hebben het dan over Deloitte, Ernst & Young, KPMGen PWC. Het werkveld van de belastingadviseur is dus bijzonder breed, maar wat hebben alle belastingadviseurs gemeen? Ze maken allemaal fouten. Niet omdat de belastingadviseur zijn vak doorgaans niet verstaat, maar omdat ook de belastingadviseur nu eenmaal een mens is en daarmee niet onfeilbaar.

In de praktijk komen we het schoolvoorbeeld van de onjuiste of te late aangifte zeker tegen. Een saillante bijkomstigheid in dat verband, is dat het doen van een onjuiste aangifte ook een strafbaar feit inhoudt (artikel 225 Sr). Wie meent dat de soep voor de belastingadviseur in de praktijk niet zo heet wordt gegeten, die komt bovendien bedrogen uit. Een zaak die zelfs de media haalde was die van de extreemrechtse politicus (en belastingadviseur) Wim Vreeswijk. Deze politicus werd op 14 februari 2017 door de Rechtbank Amsterdam veroordeeld tot tien maanden onvoorwaardelijke gevangenisstraf omdat hij voor 2.500 allochtonen fraudeleuze belastingaangiften had ingediend. Vreeswijk werd in cassatie weliswaar goeddeels vrijgesproken – de Hoge Raad oordeelde dat de cliënt ter zake eindverantwoordelijk blijft – echter een belastingadviseur ontspringt de dans (ook) in strafrechtelijke zin dus niet geheel.

De jongste zaak op ons bureau handelt over een vermogende man die door een van de grote accountantskantoren als klant werd geweigerd. De man werd geweigerd vanwege zijn politieke gezindheid, en onze cliënt heeft daar geen genoegen mee willen nemen. De zaak loopt inmiddels bij de tuchtrechter, alsook hebben we een procedure aanhangig gemaakt bij het College voor de Rechten van de Mens (CRM). Het kantoor handelde immers ook en nota bene in strijd met fundamentele grondrechten. Voor de man was een principezaak aan de orde, en in zoverre vorderen we (vooralsnog) geen schadevergoeding. Dat kan nog veranderen.

Civiele normen

Als het de bedoeling is om een schadevergoeding af te dwingen vanwege de beroepsfout – en dat is meestal het geval – dan is de rechtbank de aangewezen instantie. De gedupeerde zal zich in de(ze) civiele procedure dan doorgaans op het standpunt stellen dat de belastingadviseur zijn zorgplicht heeft geschonden. Deze zorgplicht volgt expliciet uit de wet wanneer de gedupeerde zijn ‘eigen’ belastingadviseur aanspreekt (artikel 7:401 BW). Als een derde schade lijdt als gevolg van het handelen van de belastingadviseur, dan wordt de aansprakelijkheid en zorgplicht van de belastingadviseur gegrond op de onrechtmatige daad (artikel 6:162 BW). Wat onder de zorgplicht moet worden verstaan is in juridisch jargon “casuïstiek”, of beter gezegd: koffiedik kijken. Telkens zijn de omstandigheden van het geval beslissend, en geen situatie is nu eenmaal hetzelfde.

Om toch enige houvast te bieden, in het navolgende dan toch een poging om tot enkele vuistregels te komen voor het handelen van de belastingadviseur. In algemene zin geldt dat de (wettelijke) zorgplicht van de belastingadviseur jegens zijn klant nadrukkelijk zwaarder weegt dan jegens derden. In algemene zin geldt verder dat het handelen van de belastingadviseur jegens zijn cliënt wordt bemeten naar het handelen van zijn redelijk bekwaam en redelijk handelend vakgenoot. Hoe zou een andere belastingadviseur die zijn (wel) vak verstaat, de zogenoemde “maatman”, in de gegeven situatie hebben gehandeld? Dat is de kernvraag die in elke civiele uitspraak terugkomt.

In ieder geval wordt aangenomen dat de maatman-belastingadviseur zijn cliënt niet blootstelt aan voorzienbare en vermijdbare risico’s. De belastingadviseur dient zijn cliënt daarenboven proactief te wijzen op fiscale faciliteiten, aldus de Hoge Raad. Helder is verder dat de fiscale adviezen moeten deugen, dat de belastingadviseur zich op de hoogte moet stellen van de ontwikkelingen in zijn vakgebied en de problematiek rondom de onjuiste aangifte kwam al aan de orde. De cliënt is dan wel zelf verantwoordelijk jegens de Belastingdienst, maar in de verhouding tot de belastingadviseur kan regres worden genomen. Met het nemen van regres komt de bon in feite als nog voor rekening van de belastingadviseur.

Tuchtnormen

Het handelen van de belastingadviseur wordt, behalve door de civiele rechter, ook genormeerd door de tuchtrechter. In zekere zin bestaat zelfs een mate van onderlinge samenhang tussen de colleges, omdat de civiele rechter de vraag beoordeelt of de belastingadviseur zich als een maatman-belastingadviseur heeft gedragen. Wat van een deugdelijk belastingadviseur mag worden verwacht en wat binnen de branche heeft te gelden als de norm, dat wordt bepaald door de tuchtrechter. De tuchtrechter bepaalt met andere woorden wie de maatman-belastingadviseur eigenlijk is.

In een tuchtprocedure oordeelt een tuchtcollege, doorgaans een college van vakgenoten, over maatregelen die de professional in zijn professie raken of hem belemmeren om nog langer zijn professie uit te oefenen. In zoverre is het gevolg van een tuchtprocedure voor de belastingadviseur veelal verstrekkender dan de civiele procedure, zeker wanneer de professional voor een te betalen vergoeding toch is verzekerd. In onze Aansprakelijkheidspraktijk starten we voor gedupeerden doorgaans dan ook een civiele procedure én een tuchtprocedure; omdat een veroordeling in de tuchtprocedure veelal de opmaat vormt voor schadevergoeding in civiele procedure, en vanwege de druk die wordt uitgeoefend. Een tuchtmaatregel raakt de professional zoals gezegd meer, wat zich vertaalt in meer bereidheid om er middels een schikking uit te komen.

In Nederland is de titel van belastingadviseur niet beschermd. Dat betekent dat eenieder die dat wil zich belastingadviseur kan noemen. In de praktijk komen we dan ook veel zelfbenoemde belastingexperts tegen. Het is daarom dat brancheorganisaties tot stand zijn gekomen om de kwaliteit te garanderen. In Nederland zijn voor de belastingadviseur twee brancheorganisaties actief: het Register Belastingadviseurs (RB) en de Nederlandse Orde van Belastingadviseur (NOB). De beide brancheorganisaties hebben elk een eigen tuchtrecht en eigen gedragsregels. Het RB claimt van de twee brancheorganisaties de grootste organisatie te zijn, maar voor onze Aansprakelijkheidsrechtprakrijk is de NOB de belangrijkste instantie. Terwijl het RB zich met name richt op het klein- en middenbedrijf, zijn de belastingadviseurs van de grotere kantoren doorgaans uitsluitend aangesloten bij de NOB.

Op grond van artikel 17 van de Statuten Nederlandse Orde van Belastingadviseurs, is de belastingadviseur gehouden om zijn werkzaamheden op een eerlijke, zorgvuldige en behoorlijke wijze te verrichten. De belastingadviseur moet zich volgens het artikel voorts houden aan wet- en regelgeving en zich verder onthouden van al wat overigens in strijd is met de eer en waardigheid van het beroep. In onze jongste zaak, waarin onze cliënt als klant werd geweigerd vanwege zijn politieke voorkeur, hebben we eigenlijk alle voornoemde tuchtnormen wel tegengeworpen. Discriminatie is niet behoorlijk, is ook in strijd met de wet en zeker ook in strijd met de eer en waardigheid van het beroep. De betreffende belastingadviseur kan een tuchtmaatregel tegemoet zien, die op grond van artikel 19 van de statuten kan bestaan in een waarschuwing, berispring, schorsing en ontzetting uit het lidmaatschap.

Rechtsgang

Als de gedupeerde op zoek is naar schadevergoeding, dan dagvaardt hij de makelaar in een civiele procedure voor de rechtbank. Die procedure is recht-toe-recht-aan. De gedupeerde die daarnaast een tuchtklacht wenst in te stellen bij de NOB, richt zijn klaagschrift overeenkomstig het Reglement Tuchtzaken maarliefst in zesvoud aan de Raad van Tucht van de NOB. De voorzitter kan na ontvangst van de klacht mediation voorstellen, maar mediation is slechts aan de orde met een instemmen van de beide partijen. In de praktijk geven wij doorgaans aan niet te voelen voor mediation, waarop de belastingadviseur een verweerschrift moet indienen, waarop een mondelinge behandeling volgt en waarna de NOB tot besluit uitspraak doet.

Over het algemeen is de tuchtprocedure eerder doorlopen dan de civiele procedure, zodat als de beide procedures parallel worden ingezet, de bevindingen van de tuchtrechter kunnen worden meegenomen in de civiele procedure strekkende tot schadevergoeding. Hoe zit het met de kosten van de beide procedures? In de civiele procedure betaalt de eiser een griffierecht, (onder meer) afhankelijk van het beloop van de vergoeding die wordt gevorderd. De tuchtprocedure is kosteloos.

Vragen?

Bent u gedupeerd door de handelswijze van een belastingadviseur, of bent u als belastingadviseur juist het mikpunt geworden? De advocaten van Van Diepen Van der Kroef sectie Aansprakelijkheidsrecht te Amsterdam zijn u graag van dienst. Voor meer informatie en vragen kunt u contact opnemen met Eke Tinga, Ashley Geerts of Michaël Dol.

Bijdrage van een specialist. Geen juridisch advies.

Over de auteur
Michaël Dol

Advocaat & partner · Van Diepen Van der Kroef Advocaten, Amsterdam

Advocaat en partner bij Van Diepen Van der Kroef Advocaten in Amsterdam. Michaël Dol leidt de sectie aansprakelijkheidsrecht en is gespecialiseerd in schade en schadevergoeding in brede zin, van beroepsaansprakelijkheid en letselschade tot fraude en massaschade.

Bekijk profiel & contact →

← Alle kennisbankartikelen

Verjaring & eigendom

Wanneer handelt een bezitter van grond onrechtmatig?

Advocaat · Hekkelman Advocaten · 6 mrt. 2023

Soms is de kous niet af op het moment dat een eigenaar zijn grond heeft verloren door bevrijdende verjaring. Onder omstandigheden is het namelijk mogelijk om schadevergoeding te vorderen in navolging van het eigendomsverlies. In deze blog wordt door advocaat mr. Anne van Wijk – Driessen van Hekkelman Advocaten ingegaan op de vraag wanneer er in het kader van een beroep op verjaring onrechtmatig is gehandeld. Daarnaast wordt ingegaan op de mogelijkheden die er in dat geval zijn om aanspraak te maken op schadevergoeding bij verjaring.

Onrechtmatige inbezitneming

In een uitspraak van de Hoge Raad van 24 februari 2017 is geoordeeld dat het in bezit nemen en vervolgens houden van een zaak met de wetenschap dat een ander daarvan eigenaar is, onrechtmatig is tegenover de eigenaar.

Voor onrechtmatigheid is dus vereist dat degene die de grond in bezit neemt, weet dat een ander daarvan eigenaar is. Dat betekent dat onrechtmatig handelen slechts mogelijk is bij bevrijdende verjaring en niet bij verkrijgende verjaring. Voor verkrijgende verjaring is namelijk vereist dat de bezitter te goeder trouw is en zichzelf dus als rechthebbende beschouwde of mocht beschouwen.

Uit objectieve feiten en omstandigheden kan worden afgeleid dat de bezitter wist dat een ander eigenaar van de grond was. Dat volgt uit een arrest van het Gerechtshof ’s-Hertogenbosch. De subjectieve wetenschap van de bezitter hoeft dus niet te worden bewezen om onrechtmatig handelen aan te kunnen nemen.

Schadevergoeding bij verjaring

Wanneer sprake is van onrechtmatige inbezitneming kan de voormalige eigenaar van de grond vergoeding vorderen van de schade die hij daardoor heeft geleden (artikel 6:162 BW). Die schade bestaat uit het verliezen van zijn eigendom.

De voormalige eigenaar heeft de mogelijkheid om schade te vorderen in de vorm van geld of in de vorm van teruglevering van de grond (artikel 6:103 BW). Die laatstgenoemde vorm van schadevergoeding kan uitkomst bieden, wanneer de voormalige eigenaar de grond zelf nodig heeft.

Verjaring schadevergoedingsvordering

Na het verlies van eigendom door verjaring zal rekening gehouden moeten worden met de verjaringstermijn die van toepassing is op schadevergoedingsvorderingen.

Die verjaringstermijn bedraagt vijf jaar en begint te lopen op het moment dat de voormalige eigenaar bekend is geworden met zijn eigendomsverlies en de daarvoor aansprakelijke persoon en is in ieder geval twintig jaar na het moment van eigendomsverlies verstreken (artikel 3:310 lid 1 BW).

Conclusie: kennis van eigendom maakt inbezitneming onrechtmatig

Het in bezit nemen van grond in de wetenschap dat een ander daarvan eigenaar is, is onrechtmatig. Wanneer de eigendom van de grond vervolgens wordt verkregen op grond van bevrijdende verjaring is het voor de voormalige eigenaar mogelijk om schadevergoeding te vorderen.

De schadevergoeding kan bestaan uit geld of een verplichting tot teruglevering van de grond. Vanwege de verjaringstermijn die van toepassing is op de schadevergoedingsvordering zal een voormalige eigenaar zijn vordering tijdig moeten instellen.


Deze blog is geschreven door advocaat mr. Anne van Wijk – Driessen en verscheen eerder op de website van Hekkelman Advocaten.

Gastbijdrage van Anne van Wijk-Driessen (Hekkelman Advocaten). Geen juridisch advies.

Gastbijdrage
Anne van Wijk-Driessen

Advocaat · Hekkelman Advocaten

Anne van Wijk-Driessen is advocaat bij Hekkelman Advocaten en schrijft onder meer over verjaring, eigendom en vastgoed.

Meer over Hekkelman Advocaten →